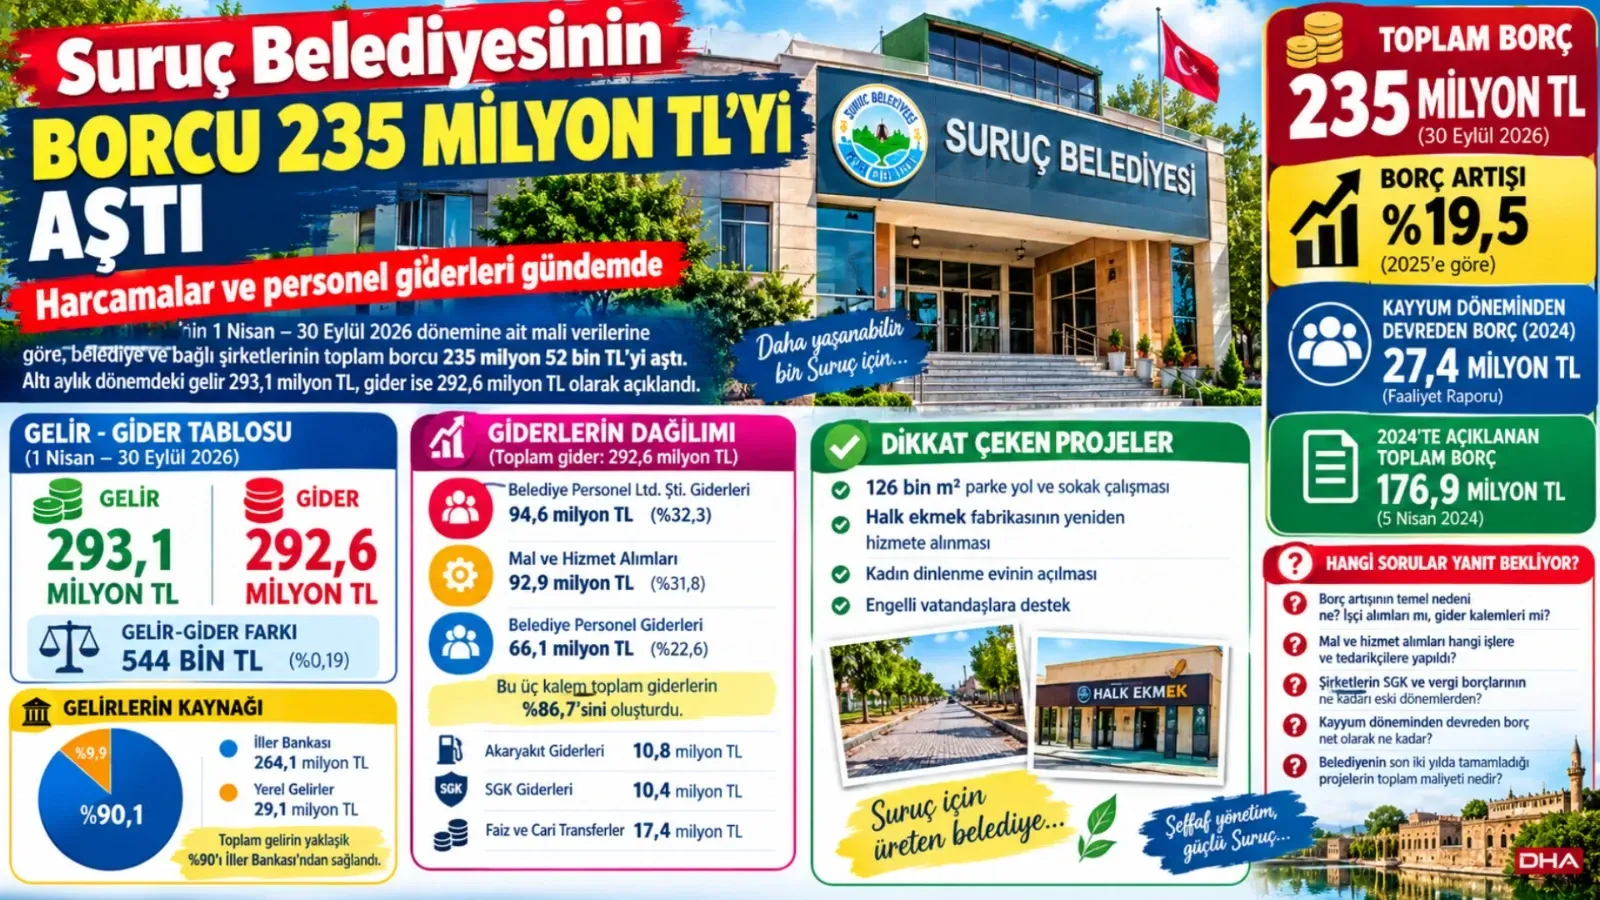
Şanlıurfa’nın Suruç Belediyesi tarafından açıklanan mali verilerde, belediye ve bağlı şirketlerinin toplam borcunun 30 Eylül 2026 itibarıyla 235 milyon 52 bin TL’yi aştığı bildirildi. Belediyenin 1 Nisan-30 Eylül dönemindeki geliri 293 milyon 141 bin TL, gideri ise 292 milyon 596 bin TL olarak kaydedildi. Harcamaların büyük bölümünü personel şirketi giderleri, mal ve hizmet alımları ile doğrudan personel giderleri oluşturdu.
ALTI AYDA 292,6 MİLYON TL HARCAMA
Belediyenin açıkladığı tabloya göre, altı aylık dönemde gelirler giderleri yaklaşık 544 bin TL aştı. Gelir-gider farkının toplam gelire oranı yaklaşık yüzde 0,19 olarak hesaplandı. Bu durum, söz konusu dönemde gelir ve giderlerin birbirine oldukça yakın gerçekleştiğini ortaya koydu.
Belediyenin 293,1 milyon TL’lik gelirinin yaklaşık 264,1 milyon TL’si İller Bankası kaynaklarından, 29,1 milyon TL’si ise yerel gelirlerden oluştu. Buna göre toplam gelirin yaklaşık yüzde 90’ı İller Bankası gelirlerinden sağlandı.
HARCAMALARIN YÜZDE 86,7’Sİ ÜÇ KALEMDE
Altı aylık gider tablosunda Belediye Personel Ltd. Şti. giderleri 94 milyon 633 bin TL, mal ve hizmet alımları 92 milyon 902 bin TL, belediyenin doğrudan personel giderleri ise 66 milyon 55 bin TL olarak açıklandı.
Bu üç kalemin toplamı yaklaşık 253,6 milyon TL’ye ulaştı. Söz konusu tutar, toplam giderlerin yaklaşık yüzde 86,7’sini oluşturdu.
Akaryakıt giderleri 10 milyon 820 bin TL, SGK giderleri 10 milyon 473 bin TL, faiz ve cari transferler ise 17 milyon 464 bin TL olarak bildirildi.
Mal ve hizmet alımlarının hangi hizmetlere ve tedarikçilere dağıldığı, personel şirketi giderlerinin hangi maliyetlerden oluştuğu ve harcamaların ne kadarının doğrudan yatırımlara ayrıldığı, mali tablonun ayrıntılı değerlendirilmesi açısından önem taşıyor.
BORÇ BİR YILDA 38,4 MİLYON TL ARTTI
2025 yılının eylül ayında kamuoyuna yansıyan 196 milyon 644 bin TL’lik toplam borç tutarı ile 30 Eylül 2026’da açıklanan 235 milyon 52 bin TL’lik tutar karşılaştırıldığında yaklaşık 38 milyon 408 bin TL’lik fark ortaya çıktı. Bu, iki açıklama arasındaki borç tutarında yaklaşık yüzde 19,5 artış anlamına geliyor.
Ancak borç kalemlerinin kapsamı ve hesaplama yöntemi aynı değilse bu farkın tamamını yeni borçlanma olarak değerlendirmek mümkün değil. Artışın nedenlerinin belirlenebilmesi için yeni yükümlülüklerin, yapılan borç ödemelerinin, faiz ve gecikme zamlarının karşılaştırmalı olarak incelenmesi gerekiyor.
KAYYUM DÖNEMİNDEN DEVREDEN BORÇ TARTIŞMASI
Suruç Belediyesinin 2024 yılı faaliyet raporunda, 2023 yılından 2024 yılına devreden belirli bütçe ve yükümlülük hesaplarının toplamı 27 milyon 432 bin TL olarak yer aldı. Öte yandan, 5 Nisan 2024 tarihli borç açıklamasında toplam borç 176 milyon 997 bin TL olarak duyuruldu.
Bu iki rakam farklı hesap kapsamlarını ifade ettiğinden doğrudan karşılaştırılamıyor. Kayyum döneminden devreden toplam borcun ne kadar olduğunun kesin biçimde ortaya konulabilmesi için aynı borç kalemlerini içeren, tarih itibarıyla karşılaştırılabilir resmî tabloların incelenmesi gerekiyor.
PERSONEL ARTIŞI BORÇLANMANIN NEDENİ Mİ?
Personel ve şirket giderlerinin yüksek payı, belediyenin mali yönetimi açısından dikkat çeken başlıklar arasında yer aldı. Ancak mevcut veriler, borç artışının doğrudan yeni işçi alımlarından kaynaklandığını göstermiyor.
Bunun için 2024, 2025 ve 2026 yıllarındaki çalışan sayılarının, işe giriş ve çıkışların, ücret artışlarının, şirketlerin hizmet kapsamlarının ve SGK yükümlülüklerinin karşılaştırılması gerekiyor.
YAPILAN PROJELERİN MALİYETİ DE ÖNEMLİ
Suruç Belediyesinin 2024 yılı faaliyet raporunda 126 bin metrekare parke yol ve sokak çalışması yapıldığı, kapalı durumdaki halk ekmek fabrikasının yeniden hizmete sunulduğu ve kadın dinlenme evinin açıldığı belirtildi.
Bununla birlikte, söz konusu çalışmaların toplam maliyeti, finansman kaynakları ve 2025-2026 döneminde tamamlanan yeni projelerin ayrıntıları, harcamaların hizmetlere nasıl yansıdığının değerlendirilmesi açısından önem taşıyor.
Belediyenin borç değişimini, personel giderlerini, mal ve hizmet alımlarını ve tamamlanan projelerin maliyetlerini aynı hesaplama yöntemiyle karşılaştırmalı olarak açıklaması, kamuoyunun mali tabloyu daha sağlıklı değerlendirmesine katkı sağlayabilir.
Haber: Ömer Dodanlı